Ein Sparbuch zur Taufe ist ein Geldgeschenk, das bis zum 18. Geburtstag wächst und dann dem Kind zur Verfügung steht. Großeltern und Paten eröffnen es mit einem Startbetrag und können später kleine Raten einzahlen. Vor dem Gang zur Bank lohnt eine Frage, die leicht untergeht: Auf wessen Namen läuft das Sparbuch, und wer bewahrt es auf? Davon hängt ab, wem das Geld rechtlich zusteht.
Auf welchen Namen soll das Sparbuch eröffnet werden?
Ein Sparbuch können Sie bei jeder Bank oder Sparkasse eröffnen und mit einem Anfangsbetrag Ihrer Wahl füllen. Drei Wege gibt es, und sie unterscheiden sich darin, wer bis zum 18. Geburtstag über das Geld bestimmt.
| Sparbuch auf den Namen | Wem steht das Geld zu? | Wer verfügt bis zum 18. Geburtstag? | Passt, wenn … |
|---|---|---|---|
| des Kindes | dem Kind | die Eltern | das Geld fest dem Kind gehören soll |
| der Eltern | den Eltern | die Eltern | die Eltern frei damit planen dürfen |
| der Schenkenden | Ihnen, bis Sie es übergeben | Sie selbst | Sie das Geld erst später weitergeben möchten |
Auf den Namen des Taufkindes
Läuft das Sparbuch auf den Namen des Kindes, gehört das Geld dem Kind. Die Verbraucherzentrale zu Konten bei Volljährigkeit hält fest, dass solche Sparbücher dem Kind gehören und es mit 18 frei über das Geld entscheidet. Bis dahin verwalten die Eltern das Konto, ihre Verfügungsberechtigung endet mit der Volljährigkeit.
Für die Eröffnung brauchen Sie deshalb die Eltern, denn sie vertreten das Kind gegenüber der Bank. Dieser Weg ist der klarste, wenn das Geschenk von Anfang an dem Kind gehören soll.
Auf den Namen der Eltern
Ein Sparbuch auf den Namen der Eltern ist schnell eröffnet. Das Geld gehört dann aber den Eltern, und sie können es jederzeit für andere Zwecke verwenden, auch wenn es als Geschenk für das Kind gedacht war. Diese Variante passt, wenn Sie den Eltern ausdrücklich freie Hand lassen möchten.
Auf den eigenen Namen
Eröffnen Sie das Sparbuch auf Ihren eigenen Namen, bleibt das Geld bis zur Übergabe Ihres. Sie bestimmen, wann und wie viel Sie einzahlen, und übergeben das Sparbuch zum Beispiel zum 18. Geburtstag. Für Großeltern, die ein Enkelkind beschenken, ist das ein naheliegender Weg, ebenso für eine Patin oder einen Paten.
Heikel ist eine Mischform, über die der Bundesgerichtshof entschieden hat. Ein Großvater hatte Sparbücher auf die Namen seiner Enkel angelegt, sie selbst behalten und das Geld später abgehoben. Legt ein naher Angehöriger ein Sparbuch auf den Namen eines Kindes an, ohne es aus der Hand zu geben, ist daraus laut BGH-Urteil vom 18.01.2005 (X ZR 264/02) in der Regel zu schließen, dass er sich die Verfügung über das Guthaben bis zu seinem Tod vorbehält. Soll das Geld schon zu Lebzeiten dem Kind gehören, spricht das dafür, das Sparbuch den Eltern zu übergeben.
Sparbuch oder eine andere Geldanlage?
Bei der Geldanlage zur Taufe zählt vor allem, wann das Geld gebraucht wird. Die Verbraucherzentrale zum Sparen für Kinder und Enkel nennt Sparbücher und Tagesgeldkonten unkompliziert und ohne Risiko. Auf lange Sicht hält sie Aktien für die ertragsstärkste Anlageform, mit hohen Wertschwankungen.
- Sparbuch und Tagesgeld – ohne Kursrisiko und ohne feste Laufzeit, passend für Geld, das in wenigen Jahren gebraucht wird.
- Festgeld und Sparbrief – Banken zahlen höhere Zinsen, je länger das Geld fest liegt. Vor dem Laufzeitende ist meist nichts zu machen.
- ETF-Sparplan – höhere Renditechancen bei erheblichen Wertschwankungen, die Raten lassen sich kostenlos ändern oder aussetzen. Läuft der Sparplan auf den Namen des Kindes, kann es den Sparerpauschbetrag von 1.000 Euro ausschöpfen.
- Gold – von Goldkonten und Goldsparplänen für Kinder rät die Verbraucherzentrale ab. Wer Gold schenken möchte, dem empfiehlt sie eine Goldmünze.
Von Ausbildungsversicherungen und Kinderpolicen rät die Verbraucherzentrale ebenfalls ab, weil hohe Abschluss- und Verwaltungskosten an der Rendite zehren. Sie weist außerdem darauf hin, dass sich die Anlagesumme aufteilen lässt. Zur Taufe kann das heißen: ein Sparbuch, in dem das Kind später selbst nachsehen kann, und daneben ein Sparplan für die lange Strecke.
Welcher Betrag soll angelegt werden?
Eine feste Summe, die zur Taufe auf ein Sparbuch gehört, gibt es nicht. Was zu Ihrem Budget und Ihrer Rolle passt, schätzen Sie mit dem Geldgeschenk-Rechner ab, die Spannen erklärt der Ratgeber Beträge zur Taufe nach Rolle.
Wie viel kleine Raten ausmachen, zeigt ein Rechenbeispiel. Wer zur Taufe 100 Euro einzahlt und danach 5 Euro im Monat, kommt bis zum 18. Geburtstag auf 1.180 Euro an Einzahlungen. Zinsen kommen hinzu, ihre Höhe hängt von der Bank und vom Zinsniveau der nächsten Jahre ab.
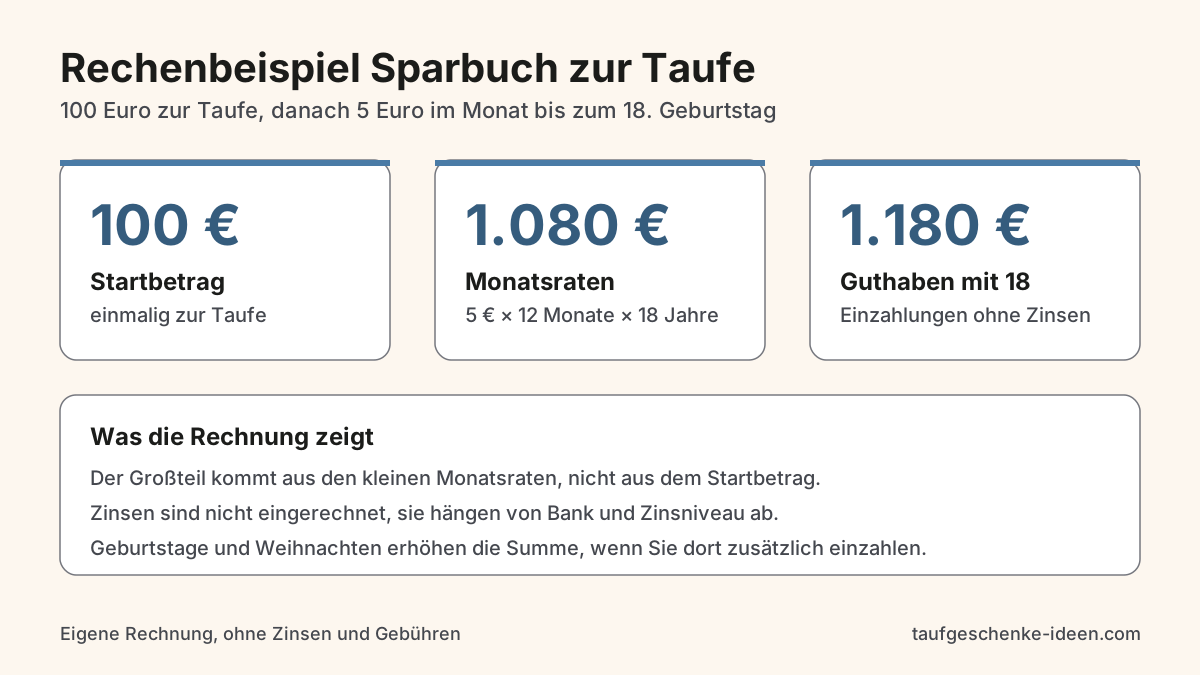 Rechenbeispiel ohne Zinsen: Den größten Teil tragen die Monatsraten.
Einzahlungen zu besonderen Anlässen
Zum Geburtstag und zu Weihnachten können Sie zusätzlich einen Betrag einzahlen, wenn Ihnen kein passendes Geschenk einfällt. Wer nicht monatlich sparen möchte, überweist einmal im Jahr einen größeren Betrag. Beides lässt sich frei kombinieren.
Sparen für den Führerschein
Ein Sparbuch lässt sich mit einem Zweck verbinden, etwa dem Führerschein. Was er in 17 oder 18 Jahren kostet, lässt sich heute nicht sagen. Ein Zweck im Begleitbrief ist deshalb ein Wunsch und keine Bindung, denn über ein Sparbuch auf seinem Namen entscheidet das Kind mit 18 selbst.
Sparbuch oder Geldgeschenk – was ist besser?
Beim Sparbuch liegt das Geld für später bereit. Ein Geldgeschenk in bar steht den Eltern sofort zur Verfügung und hilft bei Anschaffungen der ersten Monate. Beides hat seinen Platz, und auch eine Kombination ist möglich: ein kleiner Betrag in der Karte und der Rest auf dem Sparbuch. Ideen, wie Sie Bargeld zur Taufe verpacken, und weitere Geschenkideen zur Taufe finden Sie auf eigenen Seiten.
Vorteile des Sparbuchs
- Zweckbindung – das Geld liegt für später bereit und geht nicht in laufenden Ausgaben unter.
- Sicherheit – Einlagen sind gesetzlich bis 100.000 Euro je Kunde und Bank geschützt, so die BaFin zur Einlagensicherung.
- Anschaulich – das Kind kann später im Sparbuch sehen, wie viel zusammengekommen ist.
Nachteile des Sparbuchs
- Ertrag – auf lange Sicht bringt ein Sparbuch weniger als eine breit gestreute Aktienanlage, die dafür schwankt.
- Aufwand – Sie müssen ein Konto eröffnen und für ein Sparbuch auf den Namen des Kindes die Eltern einbinden.
- Unklare Lage beim Behalten – wer das Sparbuch auf den Namen des Kindes selbst verwahrt, behält nach der Rechtsprechung in der Regel die Verfügung (siehe oben).
Verpackung & Co: 5 abschließende Tipps
- Sparbuch basteln oder schön verpacken: Eine Hülle aus Karton mit dem Namen des Kindes macht das Sparbuch zum Geschenk, das sich auspacken lässt. Notieren Sie darin auf Wunsch Ihren Sparplan, damit die Eltern wissen, womit sie rechnen können.
- Wer nicht basteln möchte, schreibt in eine Glückwunschkarte, dass ein Sparbuch angelegt ist und wann es übergeben wird.
- Ein Kuscheltier zur Taufe, das eine Kopie des Sparbuchs trägt, verbindet ein Geschenk für heute mit einem für später.
- Ein kurzer Begleittext zur Taufe, ein Gedicht oder ein Taufspruch macht aus dem Kontoauszug eine persönliche Widmung.
- Vereinbaren Sie mit den Eltern, wo das Sparbuch aufbewahrt wird und wann es an das Kind geht. Das erspart Missverständnisse, wenn das Kind volljährig wird.